Krak: Kaart & Cashback
Payward, Inc.
- 4,5
- 9.00 beoordelingen
- 500.00K
- Downloads
- Free
- Prijs
Screenshots
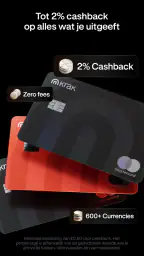
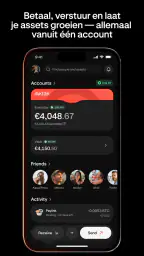
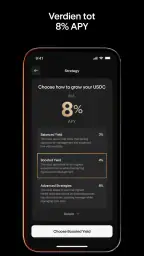
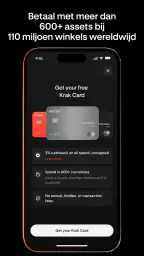
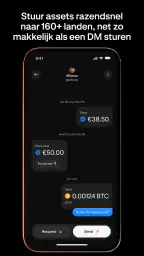
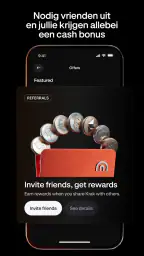
Krak: Kaart & Cashback Voor- en nadelen
Voordelen
- Cashback op dagelijkse aankopen kan snel extra voordeel opleveren.
- Overzichtelijke kaart toont deelnemende winkels en beschikbare acties.
- Digitale betaalkaart is eenvoudig te koppelen en te gebruiken.
- Acties worden regelmatig vernieuwd, waardoor er variatie blijft.
- Handig voor gebruikers die cashback centraal willen beheren.
Nadelen
- Cashback is afhankelijk van deelnemende winkels en tijdelijke voorwaarden.
- Niet elke aankoop of betaalmethode komt automatisch in aanmerking.
- Uitbetalingen kunnen een minimumsaldo of verwerkingstijd vereisen.
- Het aanbod kan per regio verschillen en lokaal beperkt zijn.
- Voor optimaal gebruik zijn account- en betaalgegevens nodig.
 Analyse door All-app
Ik kijk bij een financiële app eerst naar iets eenvoudigs: maakt ze een alledaagse betaling overzichtelijker, of voegt ze vooral nog een extra account toe? Bij Krak: Kaart & Cashback draait de keuze om drie dingen die meteen samenkomen: geld versturen, betalen met een kaart en cashback ontvangen. Dat klinkt aantrekkelijk voor wie betalingen en een kleine beloning graag in één omgeving beheert, maar het is niet automatisch de beste vervanger voor elke bankapp of betaaloplossing.
Na mijn gebruikservaring zie ik Krak vooral als een praktische financiële app voor mensen die een apart betaalmiddel willen proberen zonder vooraf te betalen. De app is gratis en valt onder de categorie financiën. Payward, Inc. ontwikkelt de toepassing. In de winkel krijgt ze gemiddeld 4,5 sterren uit ongeveer 5,5 duizend beoordelingen, terwijl het aantal installaties boven een half miljoen ligt. Dat geeft mij voldoende reden om haar serieus te nemen, al zegt populariteit natuurlijk niet of ze bij jouw betaalgewoonten past.
Waar ik bij de keuze op lette
De eerste vraag is niet of cashback leuk klinkt, maar hoe vaak je de kaart werkelijk zou gebruiken. Cashback heeft pas betekenis wanneer je regelmatig betaalt op plekken waar de kaart of de bijbehorende regeling bruikbaar is. Wie slechts af en toe een kaart gebruikt, kan beter eerst nagaan of het extra account en de extra controle opwegen tegen de mogelijke opbrengst.
Mijn tweede criterium is eenvoud. Een betaalapp moet niet alleen geld kunnen versturen, maar ook duidelijk maken waar een betaling vandaan komt, welk saldo beschikbaar is en welke handeling ik precies bevestig. Bij financiële toepassingen vind ik een rustige werkwijze belangrijker dan een lange lijst functies. Een app die drie hoofdacties goed uitvoert, is voor mij waardevoller dan een overvolle interface waarin ik moet zoeken.
Daarna kijk ik naar de rol van Krak naast mijn bestaande bank. Ik zou haar niet automatisch behandelen als een volledige bankvervanger. Een traditionele bankapp is meestal het centrale punt voor inkomen, vaste lasten, spaarrekeningen en uitgebreid rekeningbeheer. Krak past logischer als aanvullend betaalinstrument: je gebruikt haar voor bepaalde uitgaven, voor geld dat je naar iemand wilt sturen of voor aankopen waarbij cashback voor jou relevant is.
Ook de overstap verdient aandacht. Een nieuwe financiële app installeren is snel gedaan, maar er is verschil tussen installeren en er dagelijks op vertrouwen. Je moet wennen aan een nieuwe betaalroutine, je saldo blijven controleren en beslissen wanneer je de kaart gebruikt. Mijn advies is daarom om klein te beginnen, in plaats van meteen al je betalingen om te leiden.
De eerste indruk en het dagelijks gebruik
De combinatie van kaart, betalingen en cashback maakt de app begrijpelijk vanaf het eerste moment. Ik hoef niet drie verschillende toepassingen te bedenken voor drie verschillende situaties. Voor een gewone gebruiker is dat een sterk uitgangspunt: een kaart voor aankopen, een manier om geld te versturen en een reden om de app af en toe opnieuw te openen.
Meer artikelen van onze redactie

Words of Wonders: Crossword speelt soepel, maar geeft te weinig feedback

Google Maps maakt van elke route een plan

Clash Royale: korte duels, maar vraagt het spel te veel van je?

Geometry Dash Lite bewijst hoe scherp eenvoud kan zijn, maar ook waar herhaling tekortschiet

Flipkart groeit mee met India’s nieuwe winkelgewoonten, maar bezorging blijft de test

Uber's Dominantie in Mobiliteit: Een Diepgaande Analyse
Toch zou ik cashback niet als het hoofdargument gebruiken voordat ik de voorwaarden en de praktische werking in de app zelf heb bekeken. Het woord kan gemakkelijk de indruk wekken dat elke aankoop automatisch voordeel oplevert. In werkelijkheid hangt de waarde van zo’n systeem altijd af van waar je betaalt, hoe de beloning wordt verwerkt en of je de kaart consequent gebruikt. De echte winst zit dus in passend gebruik, niet in het installeren alleen.
Een realistisch scenario is een weekend met vrienden. Eén persoon schiet een gezamenlijke aankoop voor, waarna anderen hun deel via Krak kunnen versturen. Later gebruikt diezelfde persoon de kaart voor een gewone aankoop. In zo’n situatie heeft de app meer nut dan wanneer je haar uitsluitend installeert om één keer een kleine beloning te bekijken. De combinatie van sociale betalingen en kaartgebruik maakt haar vooral interessant voor mensen met veel kleine, terugkerende betaalmomenten.
Waar Krak voor mij overtuigt
De grootste kracht is de duidelijke focus. Krak probeert niet in mijn ervaring elk onderdeel van mijn financiële leven te vervangen, maar legt de nadruk op drie handelingen die vaak los van elkaar worden geregeld. Dat verlaagt de mentale drempel. Ik kan de app openen met een concrete bedoeling: geld sturen, betalen of mijn cashback bekijken.
Voor mensen die hun uitgaven graag per doel verdelen, kan een aparte betaalapp ook discipline geven. Je kunt bijvoorbeeld een bedrag beschikbaar houden voor dagelijkse aankopen en je hoofdrekening gebruiken voor vaste verplichtingen. Dat is geen magische budgetfunctie, maar wel een bruikbare workflow. Door Krak als afgebakend betaalmiddel te gebruiken, zie je sneller hoeveel ruimte er nog is binnen die gekozen uitgaven.
Een tweede sterk punt is de lage instap. De app is gratis, heeft een leeftijdsclassificatie van PEGI 3 en vraagt daardoor geen financiële investering om haar te testen. Dat maakt een voorzichtige proef logisch: gebruik haar eerst voor een beperkt doel en kijk of het betaalproces bij je past. Ik zou daarbij niet alleen naar cashback kijken, maar ook naar de snelheid waarmee je handelingen uitvoert en hoe gemakkelijk je achteraf controleert wat er is gebeurd.
De huidige versie is 1.57.1 en werkt vanaf Android 8.0. Voor iemand met een nog ondersteund Android-toestel is dat een relatief brede technische toegang. Op mijn beslislijst staat compatibiliteit wel vóór enthousiasme: een kaartapp heeft weinig waarde als je toestel of besturingssysteem niet goed wordt ondersteund. Controleer daarom eerst of jouw telefoon aan de minimale systeemvereiste voldoet.
Een minder voor de hand liggend voordeel is dat de app een duidelijke aanleiding kan geven om betaalgedrag te evalueren. Wanneer je een aparte kaart gebruikt, vallen kleine aankopen soms meer op dan wanneer ze verdwijnen tussen alle transacties van je hoofdrekening. Dat kan helpen om impulsaankopen te herkennen. Het werkt alleen als je Krak regelmatig controleert; een tweede betaalomgeving die je nooit opent, levert geen beter overzicht op.
Waar ik voorzichtig mee blijf
Mijn belangrijkste kanttekening is dat een extra betaalapp ook extra aandacht vraagt. Je moet weten welk saldo je gebruikt, welke kaart op dat moment actief is en waar je een transactie terugvindt. Voor iemand die al meerdere bank- en betaalapps gebruikt, kan Krak daardoor juist versnippering veroorzaken.
Cashback kan bovendien je koopgedrag subtiel beïnvloeden. Een beloning maakt een aankoop niet goedkoper wanneer je iets koopt wat je anders niet nodig had. Ik zou de kaart daarom niet gebruiken als excuus om meer uit te geven. De verstandigste aanpak is om eerst je normale aankopen te betalen en pas daarna te bekijken of de cashback een nuttige bijkomstigheid is.
Ook voor gezamenlijke financiën is enige voorzichtigheid nodig. Wie met een partner één centraal overzicht wil van inkomsten, vaste lasten en spaargeld, zal waarschijnlijk meer hebben aan de bestaande bankomgeving. Krak kan een handige aanvulling zijn voor persoonlijke of specifieke uitgaven, maar ik zou haar niet vanzelf als gezamenlijke huishoudrekening positioneren.
Wanneer een alternatief beter past
De gebruikelijke alternatieven vallen grofweg in drie groepen. Een traditionele bankapp is sterker wanneer je één centrale plek nodig hebt voor je volledige financiële administratie. Een aparte betaalapp zonder nadruk op cashback kan beter passen wanneer je vooral snel geld wilt overmaken. En een kaartprogramma dat uitsluitend op beloningen is gericht, kan logischer zijn wanneer cashback je enige reden is om over te stappen.
Ik zou Krak kiezen boven een gewone bankapp wanneer ik juist een afzonderlijke kaart en betaalstroom wil. Dat geldt bijvoorbeeld voor een persoonlijk budget, dagelijkse uitgaven of betalingen die ik niet in mijn hoofdrekening wil laten opgaan. De bankapp blijft dan de basis, terwijl Krak een gecontroleerde laag daarbovenop wordt.
Ik zou eerder bij mijn bank blijven wanneer ik vooral behoefte heb aan vertrouwde rekeninginformatie, vaste opdrachten en een compleet overzicht. Een extra kaart maakt mijn financiële leven niet automatisch eenvoudiger. Als je zelden geld verstuurt, nauwelijks met kaart betaalt of cashback niet belangrijk vindt, is de overstap waarschijnlijk moeilijker te rechtvaardigen.
Een specialistische beloningsapp kan beter zijn voor iemand die bereid is aanbiedingen nauwgezet te volgen en zijn betaalgedrag daarop af te stemmen. Krak lijkt mij juist geschikter voor wie cashback als onderdeel van een bredere betaalervaring ziet. Dat verschil is belangrijk: de ene gebruiker zoekt maximale optimalisatie, de andere wil een bruikbare kaart met een extra voordeel.
Voor jongeren of gezinnen speelt nog een ander punt. De leeftijdsclassificatie PEGI 3 zegt iets over de toegestane inhoudscategorie, maar ik zou voor financieel gebruik vooral kijken naar de eigen verantwoordelijkheid, begeleiding en de manier waarop geld wordt beheerd. De lage leeftijdsaanduiding betekent voor mij niet automatisch dat de app voor elke jonge gebruiker zelfstandig geschikt is.
De overstap zonder onnodige rompslomp
Ik zou beginnen met één duidelijk doel. Gebruik Krak bijvoorbeeld eerst voor persoonlijke dagelijkse aankopen of voor het versturen van kleine bedragen. Laat je vaste betalingen en je belangrijkste rekening voorlopig staan waar ze staan. Zo ontdek je de werking zonder dat een fout in je nieuwe routine meteen grote gevolgen heeft.
Daarna zou ik een eenvoudige controle inbouwen. Kijk na elke eerste paar betalingen of het saldo overeenkomt met je verwachting en of je de transacties gemakkelijk terugvindt. Dat klinkt vanzelfsprekend, maar juist bij een nieuwe kaart is het nuttig om niet alleen te kijken of een betaling lukt. De vraag is ook of je achteraf begrijpt wat er is afgeschreven en hoeveel ruimte je nog hebt.
Een derde tip is om cashback pas na een normale gebruiksperiode te beoordelen. Noteer niet obsessief elk klein bedrag, maar vraag jezelf na enkele weken af of de beloning zichtbaar waarde toevoegt zonder dat je meer bent gaan uitgeven. Als het antwoord nee is, blijft de kaart misschien nog steeds bruikbaar voor geld versturen, maar is cashback geen goede reden om haar aan te houden.
Let ook op je eigen app-routine. Zet Krak niet alleen klaar voor noodgevallen; open haar op een vast moment wanneer je je betalingen controleert. Dat maakt het gemakkelijker om een aparte betaalstroom te beheren. Wie geen zin heeft in zo’n extra controle, zal waarschijnlijk gelukkiger zijn met één vertrouwde bankomgeving.
De ontwikkelaar Payward, Inc. heeft de app uitgebracht op 24 juni 2025. Omdat Krak relatief nieuw is in mijn gebruiksbeslissing, zou ik updates en veranderingen in de app blijven volgen voordat ik haar een centrale plaats in mijn financiële leven geef. De versie 1.57.1 laat zien dat de toepassing actief wordt bijgewerkt, maar een versienummer alleen is voor mij geen reden om risico’s te negeren. Bij geldzaken blijft geleidelijk opbouwen de verstandige route.
Voor wie ik haar wel en niet zou aanraden
Ik zou Krak aanraden aan iemand die een gratis extra kaart wil proberen, regelmatig geld naar anderen verstuurt en het prettig vindt om cashback in dezelfde omgeving te hebben. Vooral gebruikers die hun dagelijkse uitgaven willen afbakenen, kunnen voordeel halen uit die aparte betaalroutine. Het is ook een redelijke keuze voor iemand die niet meteen een volledig nieuw banksysteem zoekt, maar wel een andere manier van betalen wil testen.
Ik zou haar minder snel aanraden aan iemand die alle financiën op één rekening wil houden. Ook wie vooral op zoek is naar diepgaande budgettering, uitgebreide bankdiensten of een gezamenlijke huishoudadministratie, moet eerst kijken of de eigen bank daar al beter voor is. In dat geval kan Krak een extra laag worden zonder een probleem echt op te lossen.
Mijn advies aan een twijfelende gebruiker is daarom concreet: installeer de gratis app, bepaal vooraf waarvoor je haar gaat gebruiken en houd het eerste gebruik beperkt tot één soort uitgave. Kijk daarna niet alleen naar cashback, maar naar overzicht, gemak en de hoeveelheid aandacht die de extra betaalomgeving vraagt. Als de app je routine vereenvoudigt, heeft ze een duidelijke plaats. Als ze vooral meer controlewerk oplevert, is je bestaande alternatief waarschijnlijk beter.
Mijn eindoordeel over de keuze
Krak: Kaart & Cashback is voor mij geen universele vervanger van een bank, maar wel een interessante financiële app met een duidelijke praktische combinatie. Geld versturen, betalen met een kaart en cashback ontvangen vormen samen een logisch pakket voor dagelijks gebruik. De gratis instap, de brede Android-ondersteuning vanaf versie 8.0 en de positieve gemiddelde waardering maken de proefdrempel laag.
Toch zou ik de beslissing niet laten bepalen door het woord cashback. De beste reden om Krak te gebruiken is dat je een aparte betaalroutine wilt die je gemakkelijk kunt begrijpen en controleren. Cashback is dan een extra pluspunt, geen aankoopreden op zichzelf. Wie dat onderscheid maakt, voorkomt dat een beloning leidt tot onnodige uitgaven.
Mijn aanbeveling is positief, maar gericht: probeer Krak als aanvulling op je bank wanneer je een kaart en eenvoudige betalingen in één app wilt combineren. Houd je hoofdrekening voorlopig als basis en stap pas verder over wanneer de dagelijkse ervaring echt beter blijkt. Voor gebruikers die één centraal financieel overzicht verkiezen, blijft de gewone bankapp waarschijnlijk de rustigere keuze.
Veelgestelde vragen
Wat is Krak: Kaart & Cashback precies?
Krak: Kaart & Cashback is een financiële app die een betaalkaart combineert met cashbackmogelijkheden. Je kunt de app gebruiken om je kaart te beheren, transacties te bekijken en, afhankelijk van de actuele voorwaarden, geld terug te ontvangen bij deelnemende winkels of aanbiedingen. Controleer vóór gebruik welke functies in jouw land beschikbaar zijn en welke voorwaarden gelden.
Hoe werkt cashback in Krak: Kaart & Cashback?
Cashback wordt doorgaans toegekend wanneer je met de Krak-kaart betaalt bij een deelnemende handelaar of een geactiveerde aanbieding gebruikt. Het percentage, de maximale vergoeding, uitsluitingen en verwerkingstijd kunnen per actie verschillen. Lees daarom altijd de details in de app en bewaar je betaalbewijs totdat de cashback daadwerkelijk aan je saldo is toegevoegd.
Is Krak: Kaart & Cashback veilig om te gebruiken?
De app is ontworpen om kaart- en accountgegevens via beveiligde verbindingen te verwerken, maar gebruikers moeten zelf ook voorzichtig blijven. Gebruik een sterk, uniek wachtwoord, activeer beschikbare extra beveiliging en deel nooit verificatiecodes. Controleer regelmatig je transacties en neem direct contact op met de klantenservice wanneer je een onbekende betaling of verdachte activiteit ziet.
Zijn er kosten verbonden aan Krak: Kaart & Cashback?
Of je kosten betaalt, hangt af van het type account, de kaart en de handeling die je uitvoert. Mogelijke kosten kunnen betrekking hebben op kaartlevering, vervanging, geldopnames, bepaalde betalingen of valutawissels. Bekijk vóór registratie de actuele prijslijst en voorwaarden in de app of op de officiële website, omdat tarieven kunnen wijzigen.
Wie kan Krak: Kaart & Cashback gebruiken en wat heb ik nodig?
De beschikbaarheid van Krak: Kaart & Cashback kan verschillen per land en leeftijdsgrens. Voor registratie heb je meestal een geldig e-mailadres, telefoonnummer en identiteitsdocument nodig. Bij financiële diensten kan bovendien een identiteitscontrole verplicht zijn. Controleer vooraf of de app in jouw regio wordt ondersteund en of je aan alle toelatingsvoorwaarden voldoet.